Validación de ahorro
Cuenta BM genera ahorro real en euros con una mecánica superior al sector, pero falta comunicación en el momento de pago . El cliente sabe que ahorra pero no sale celebrando.
| Dimensión | Observación | Eval. |
|---|---|---|
| Sensorial | Inmediatez en pantalla y ticket. Sin acentos sensoriales que refuercen la sensación de ahorro. | |
| Visual | Ticket organizado por departamentos (frutería, pescadería, alimentación, mascotas...), lo cual facilita la lectura y es poco habitual en el sector. Pero sin jerarquía visual que destaque el ahorro sobre el detalle de líneas. Sin color ni elementos de marca más allá de "gracias por tu compra". | |
| Verbal | El cajero siempre pregunta si tienes Cuenta BM, pero cuando el cliente dice que no, no hay respuesta: se activa el terminal y se sigue adelante. No hay protocolo para comunicar el ahorro generado ni para convertir al cliente sin cuenta. | |
| Actitudinal | El cliente sabe que ahorra pero no lo siente como celebración ni como recompensa. La app saluda por tu nombre y en el autopago tu nombre aparece en pantalla, detalles cercanos que demuestran que el sistema tiene los datos para personalizar. Pero esa personalización no siempre se extiende al máximo. |
Cuenta BM opera en tres capas de ahorro:
Descuentos exclusivos Cuenta BM. Ciertos productos en tienda tienen un precio inferior solo para titulares de la cuenta. El ahorro es inmediato en el momento de pago. Todas las promociones y descuentos son ahora exclusivamente para clientes con Cuenta BM.
Acumulación de dinero y vale del día 24. Con cada compra, el cliente acumula euros reales en su cuenta. El día 24 de cada mes, ese saldo se convierte en un vale descuento que se recibe en caja o en la app. Si el importe es inferior a un euro, se acumula para el mes siguiente. Es un modelo de fidelización basado en dinero real, y su simplicidad es una ventaja competitiva objetiva.
Puntos canjeables por productos. En paralelo, existe un sistema de puntos para colecciones periódicas (batería de cocina, utensilios, etc.) que funciona con una lógica completamente distinta.
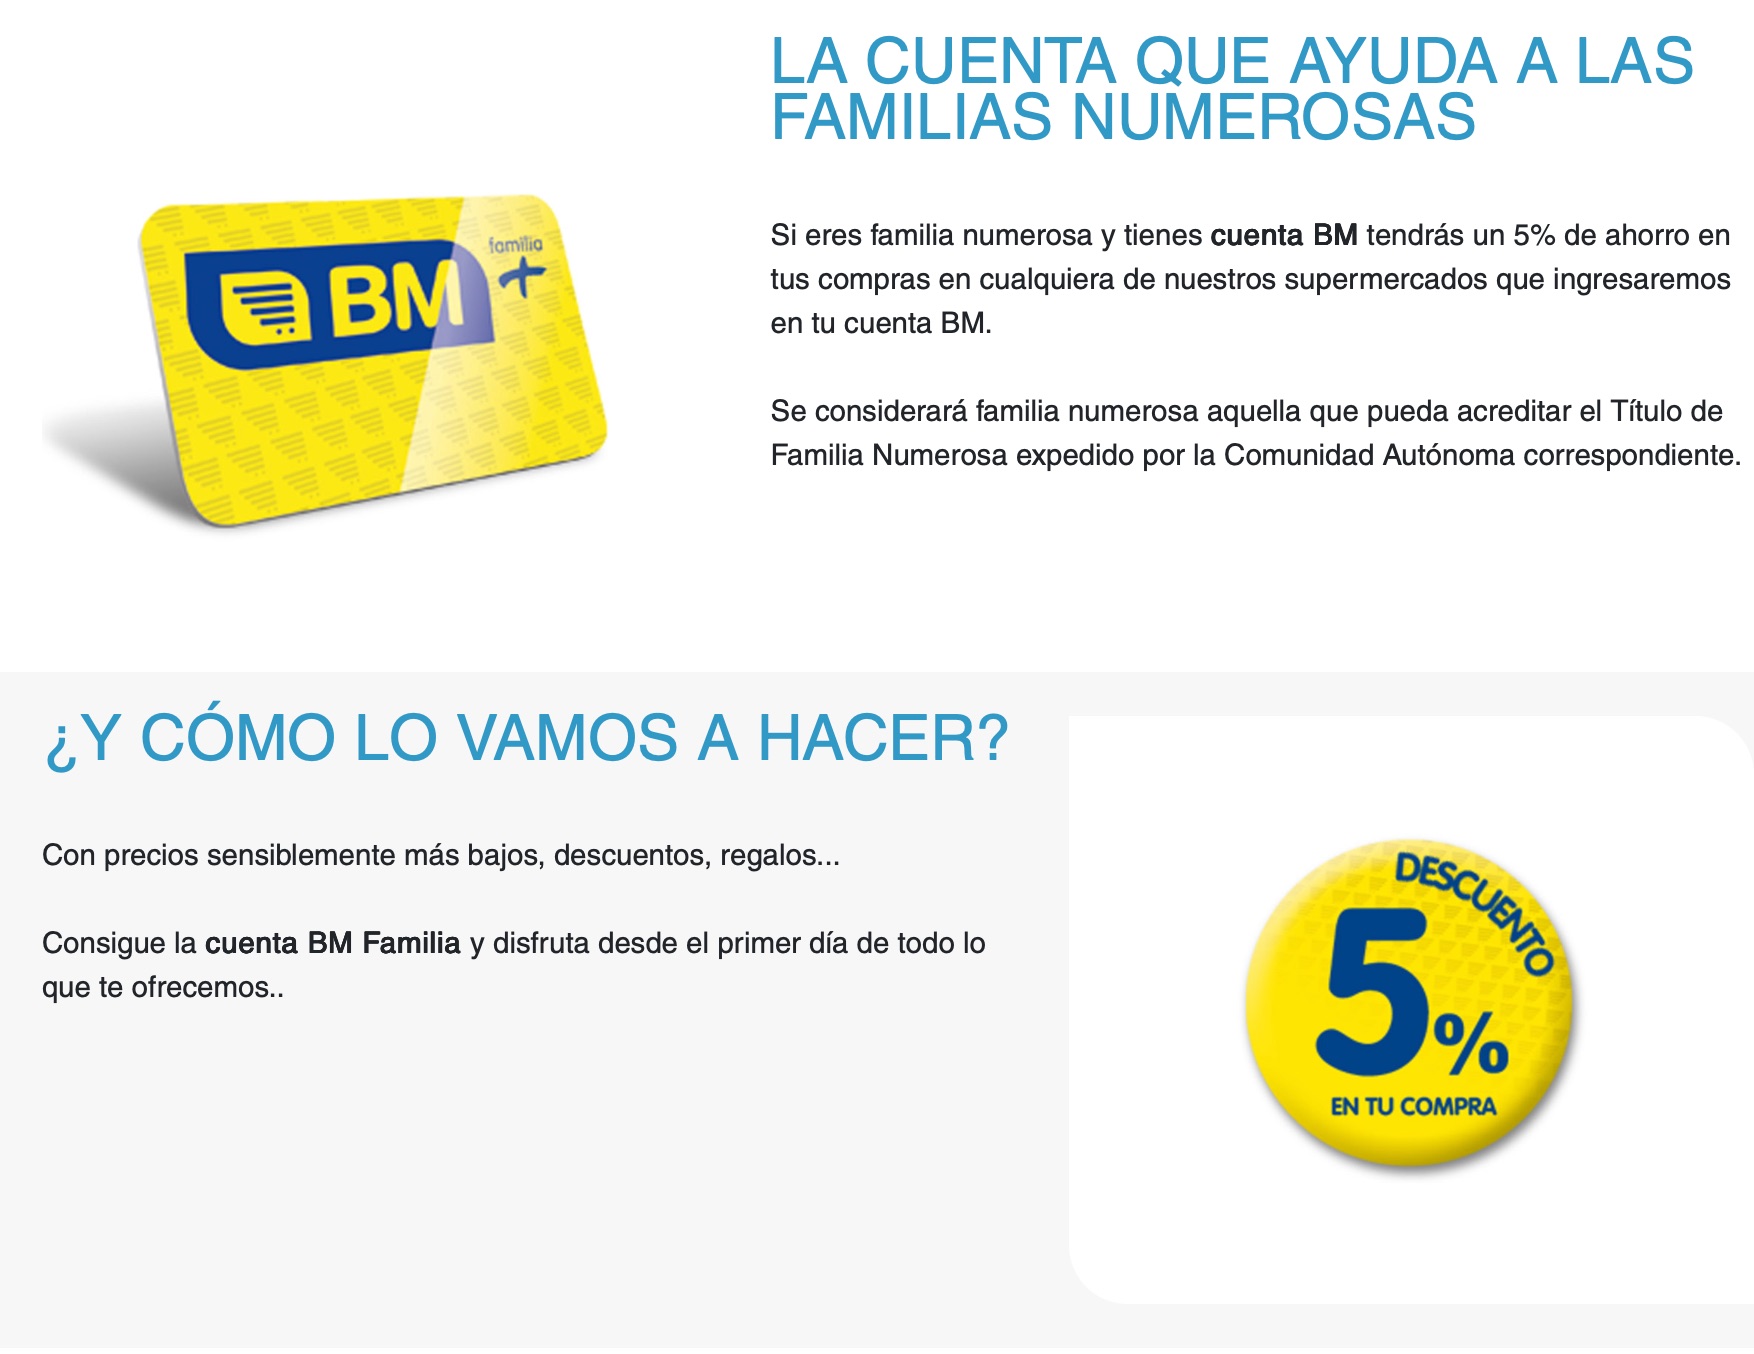
Además, las familias numerosas y los celíacos tienen un 5% de descuento adicional en todo.
#### El problema no es el sistema Frente al sector, Cuenta BM tiene un diseño técnicamente superior:
- Carrefour — ChequeAhorro bimensual con acumulación por porcentaje de compra, lógica similar a la de BM, pero envuelta en un ecosistema de niveles (Club, ClubPASS), porcentajes variables según canal (supermercado, gasolinera, partners) y caducidad del cheque a tres meses. La mecánica funciona, pero la complejidad diluye la claridad.
- Mercadona — Renunció a cualquier programa de fidelización en 2020. Su modelo es que el precio bajo ya es la propuesta; no necesita comunicar ahorro porque su posicionamiento ya es precio bajo percibido.
- Eroski — Programa Eroski Club con nivel gratuito y nivel Oro de pago (4,99€/mes) que ofrece entre un 4% y un 6% de descuento en todo. Ha comunicado 435 millones de euros transferidos a clientes en 2025. Narrativa agresiva de ahorro visible en cada touchpoint.
El problema no es el sistema. El problema es que nadie se lo cuenta al cliente en el momento en que más importa.
Mecánica de ahorro superior al sector
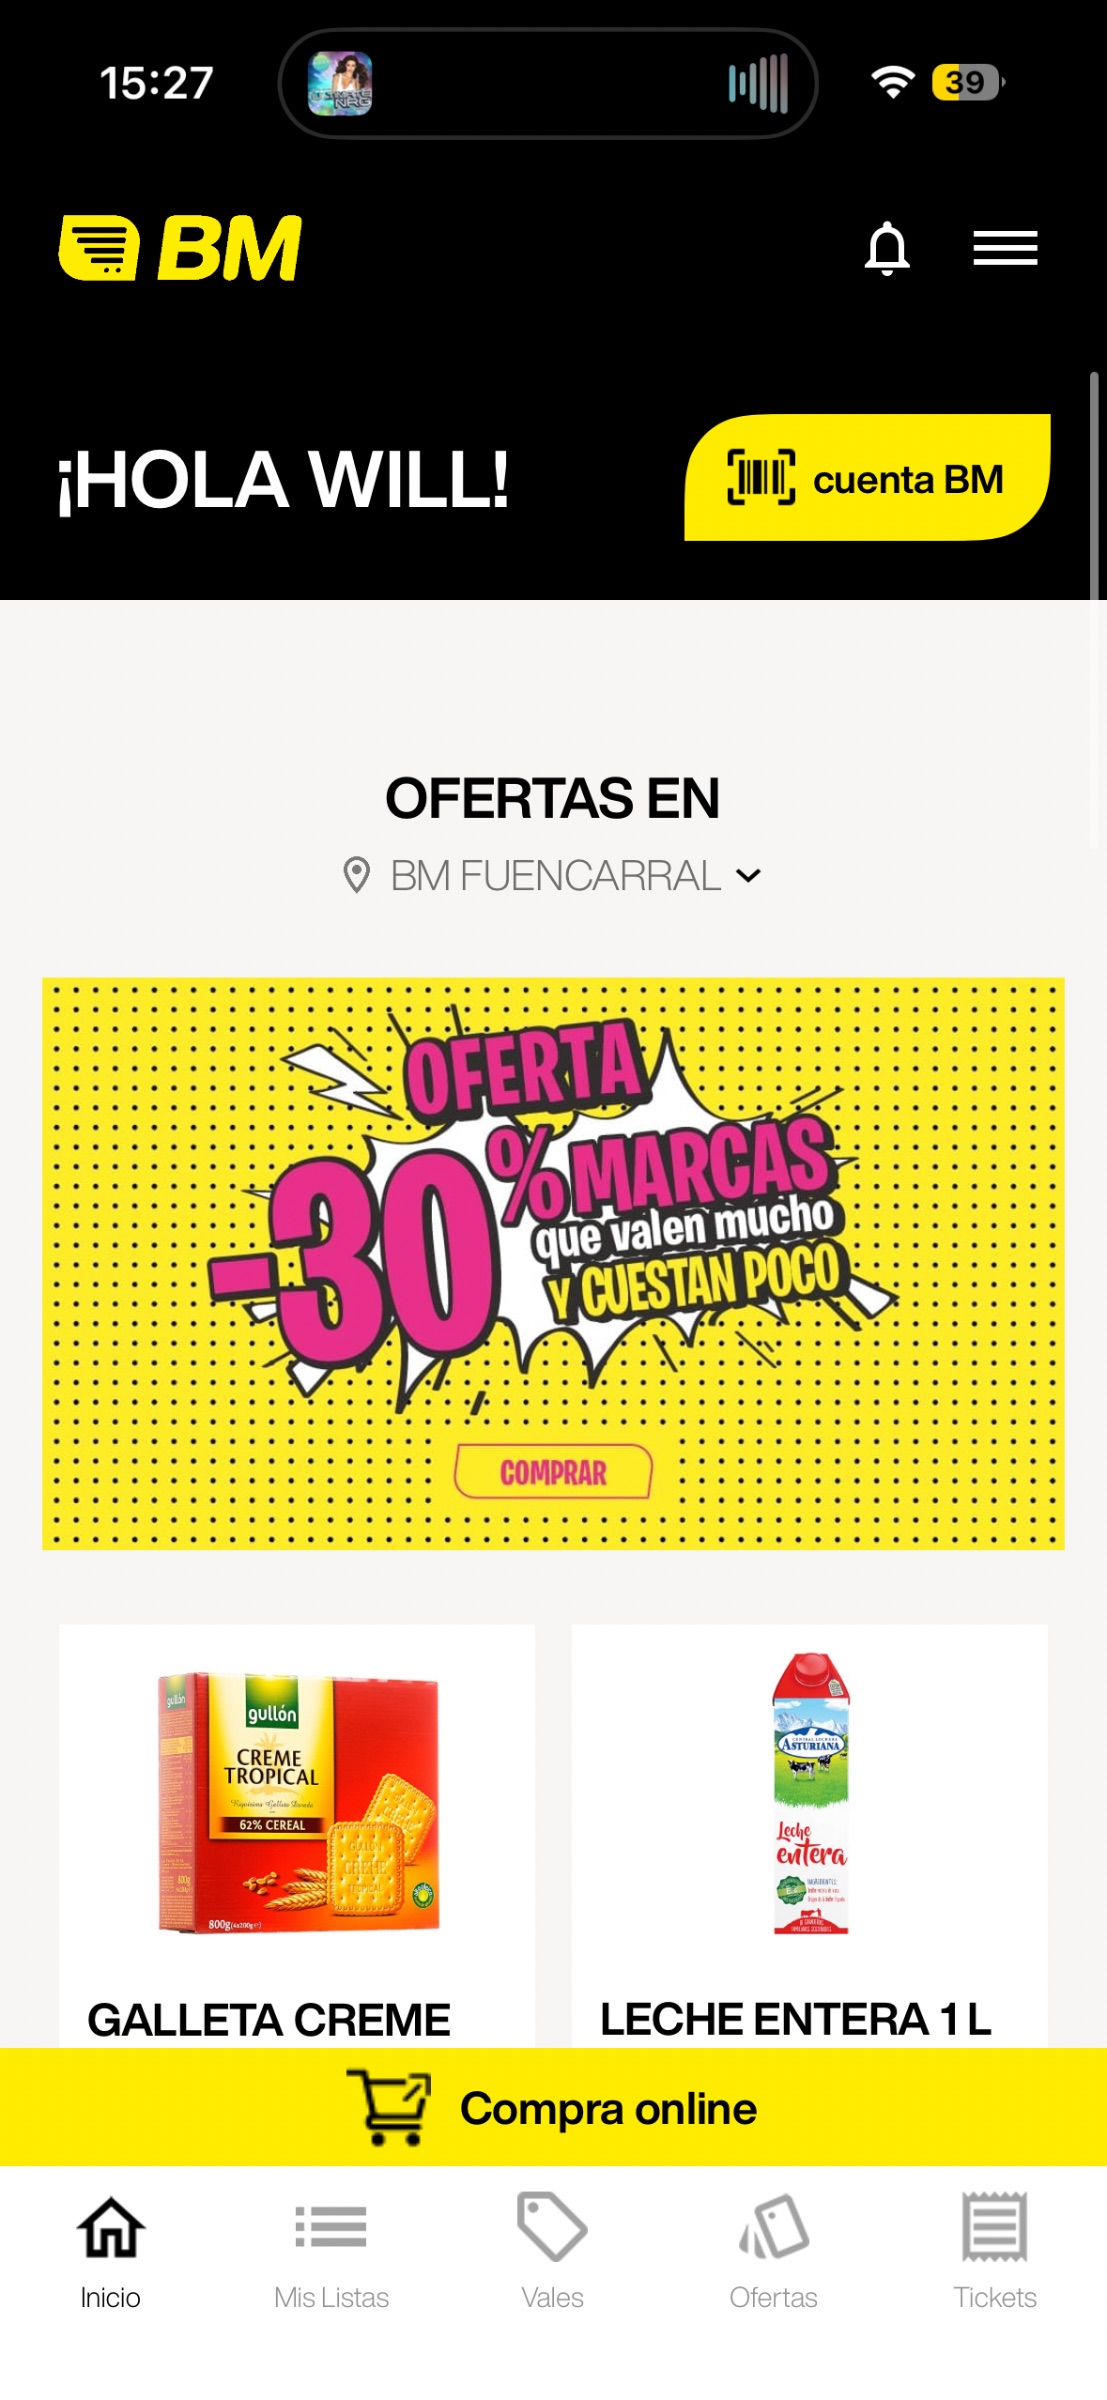
Descuentos inmediatos para titulares, acumulación en euros reales con vale mensual el día 24, y descuentos adicionales para familias numerosas y celíacos. La simplicidad del modelo (euros, no puntos; mensual, no bimensual; sin niveles de pago) es más clara que Carrefour y más generosa en frecuencia que Eroski. Más del 80% de las compras se realizan con Cuenta BM.
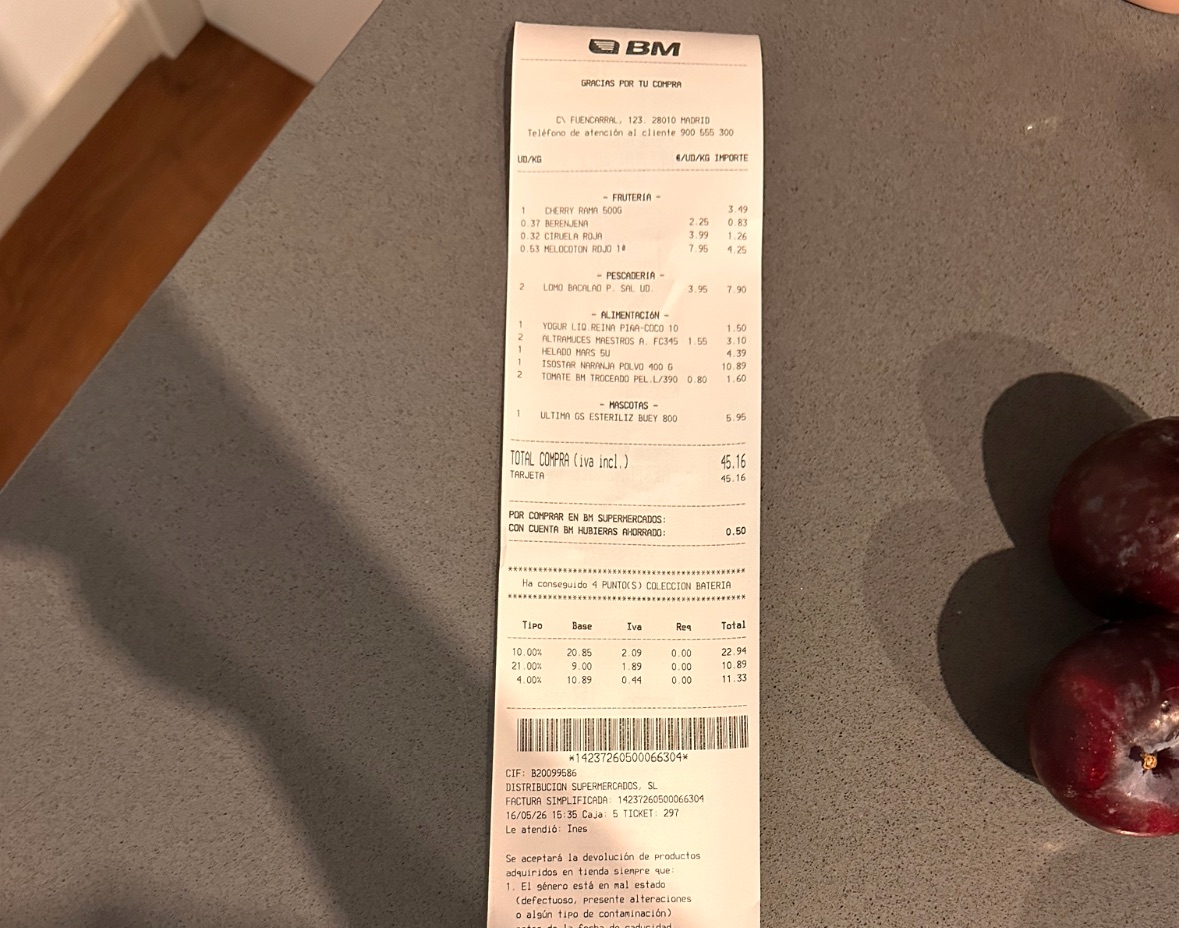
Ticket correcto pero funcional
El ticket separa las compras por secciones (frutería, pescadería, alimentación, mascotas...), lo que facilita la lectura y es poco habitual en el sector. Pero solo dice "gracias por tu compra", sin color, sin destacar producto local ni ningún mensaje de marca.
Sistemas de recompensa en paralelo
El ticket muestra el ahorro monetario de la Cuenta BM y, justo debajo, los puntos acumulados para una colección de productos (batería de cocina, por ejemplo). Son dos mecánicas distintas con lógicas distintas, presentadas una tras otra sin jerarquía ni conexión. El primero es claro y potente; el segundo añade ruido sin sumar a la percepción de ahorro.
El ticket sabe lo que el cliente se pierde
Cuando el cliente compra sin identificarse con la Cuenta BM, el ticket imprime "con Cuenta BM hubieras ahorrado: 0,50€". El sistema calcula el ahorro perdido y se lo comunica al cliente después de pagar, pero no ofrece ningún mecanismo para recuperarlo: ni alta rápida, ni QR para registrarse, ni posibilidad de vincular la compra retroactivamente. El dato existe pero no convierte.
App útil pero pasiva
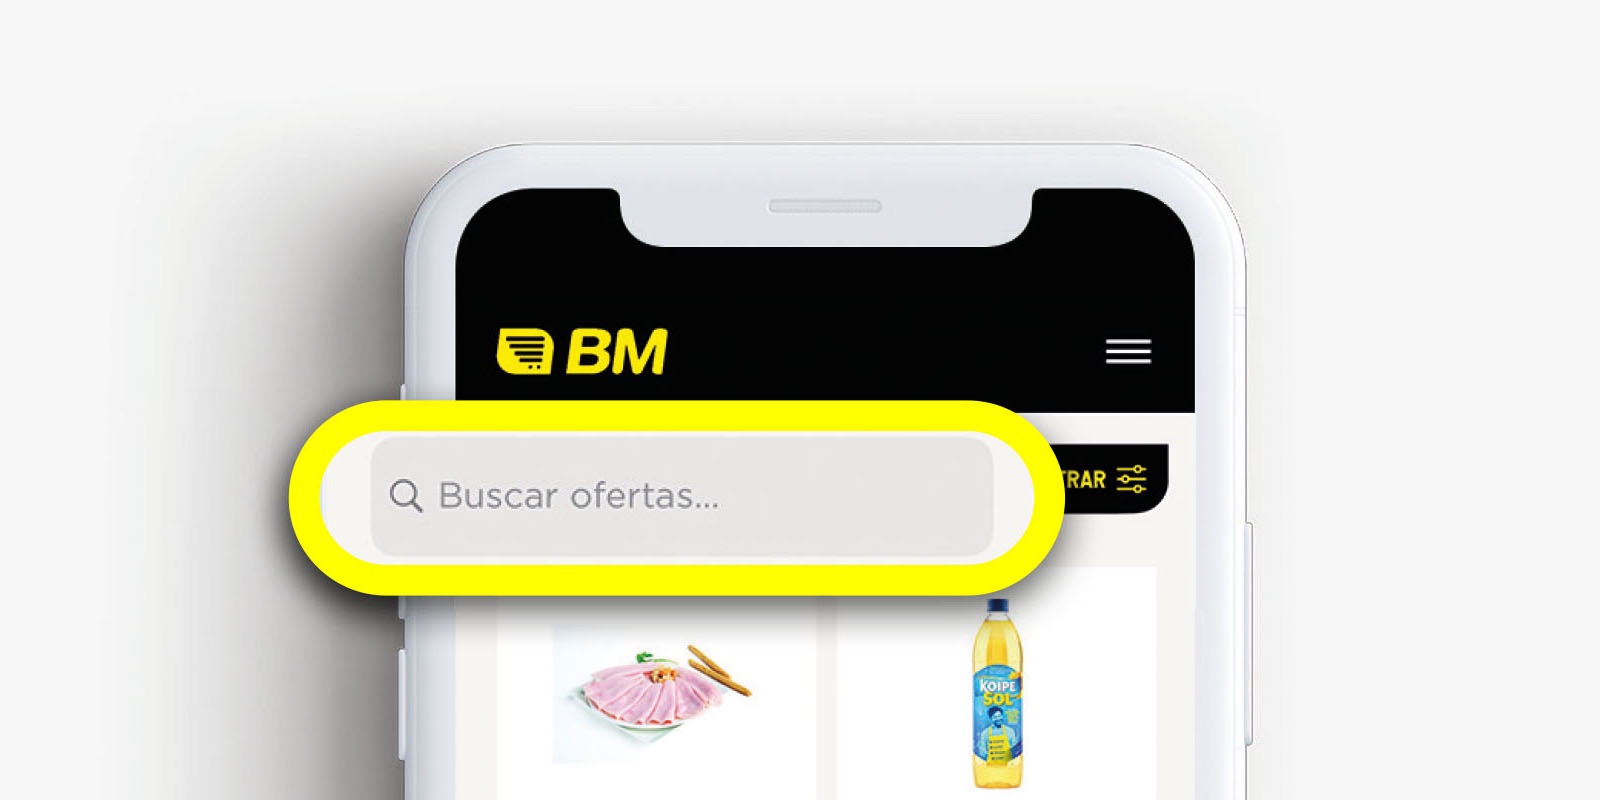
La app permite consulta de saldo, acceso rápido al QR de identificación y ticket digital. El tono es cercano pero funcional. No hay notificación después de la compra, lo que es una oportunidad perdida de reforzar el ahorro y la relación. El proceso de registro no admite un solo apellido, obligando a inventar un segundo, y no hay onboarding que explique el sistema de ahorro al dar de alta.
Autopago con toque personal
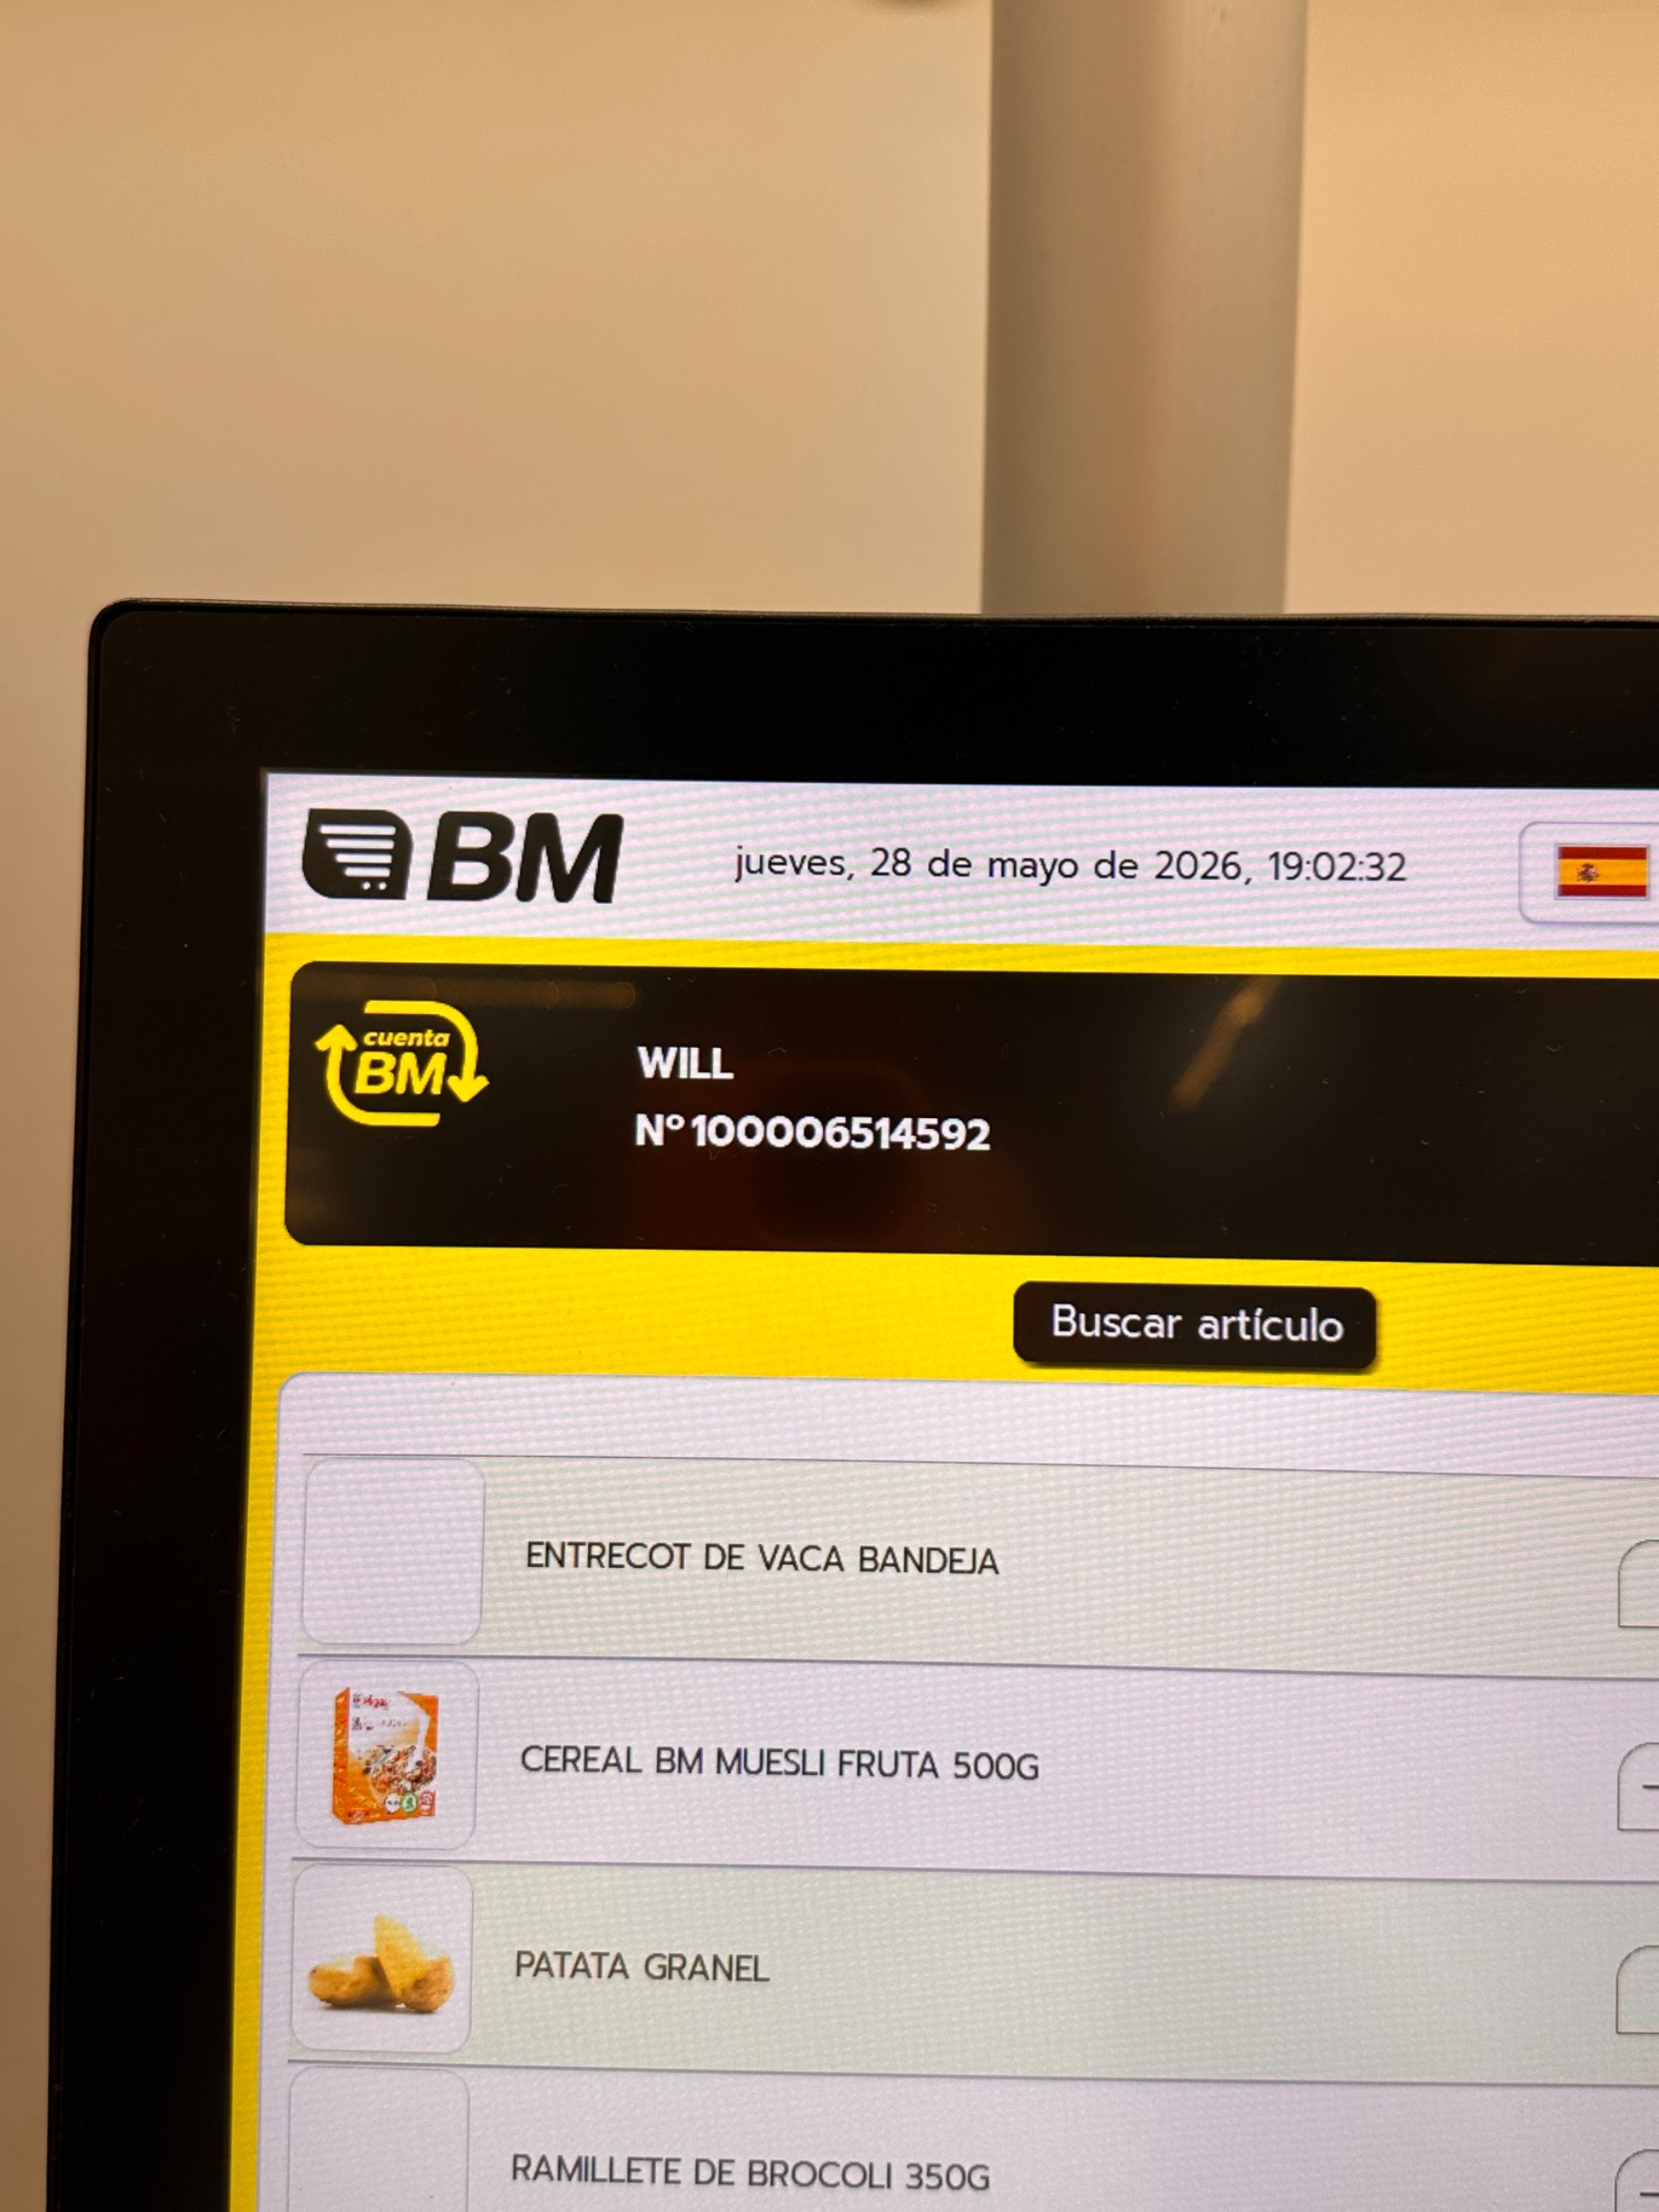
En el autopago, el nombre del cliente aparece en pantalla al identificarse. Es uno de los pocos momentos donde la experiencia digital se siente personal.
Sin camino de conversión para nuevos clientes
El cajero pregunta siempre si tienes Cuenta BM. Pero cuando la respuesta es no, no hay nada: ni oferta de alta rápida, ni QR para registrarse después. El cliente ve descuentos aplicables a la Cuenta BM en tienda pero no tiene forma de acceder a ellos en el momento. El ticket le dice cuánto habría ahorrado, pero no le ofrece cómo evitarlo la próxima vez.
Día 24 sin narrativa
El vale mensual llega como notificación transaccional, sin tono celebrativo, sin invitación con personalidad, sin vínculo con producto fresco estacional. Una transacción que podría ser un momento de marca.
Onboarding de app que prioriza datos sobre bienvenida
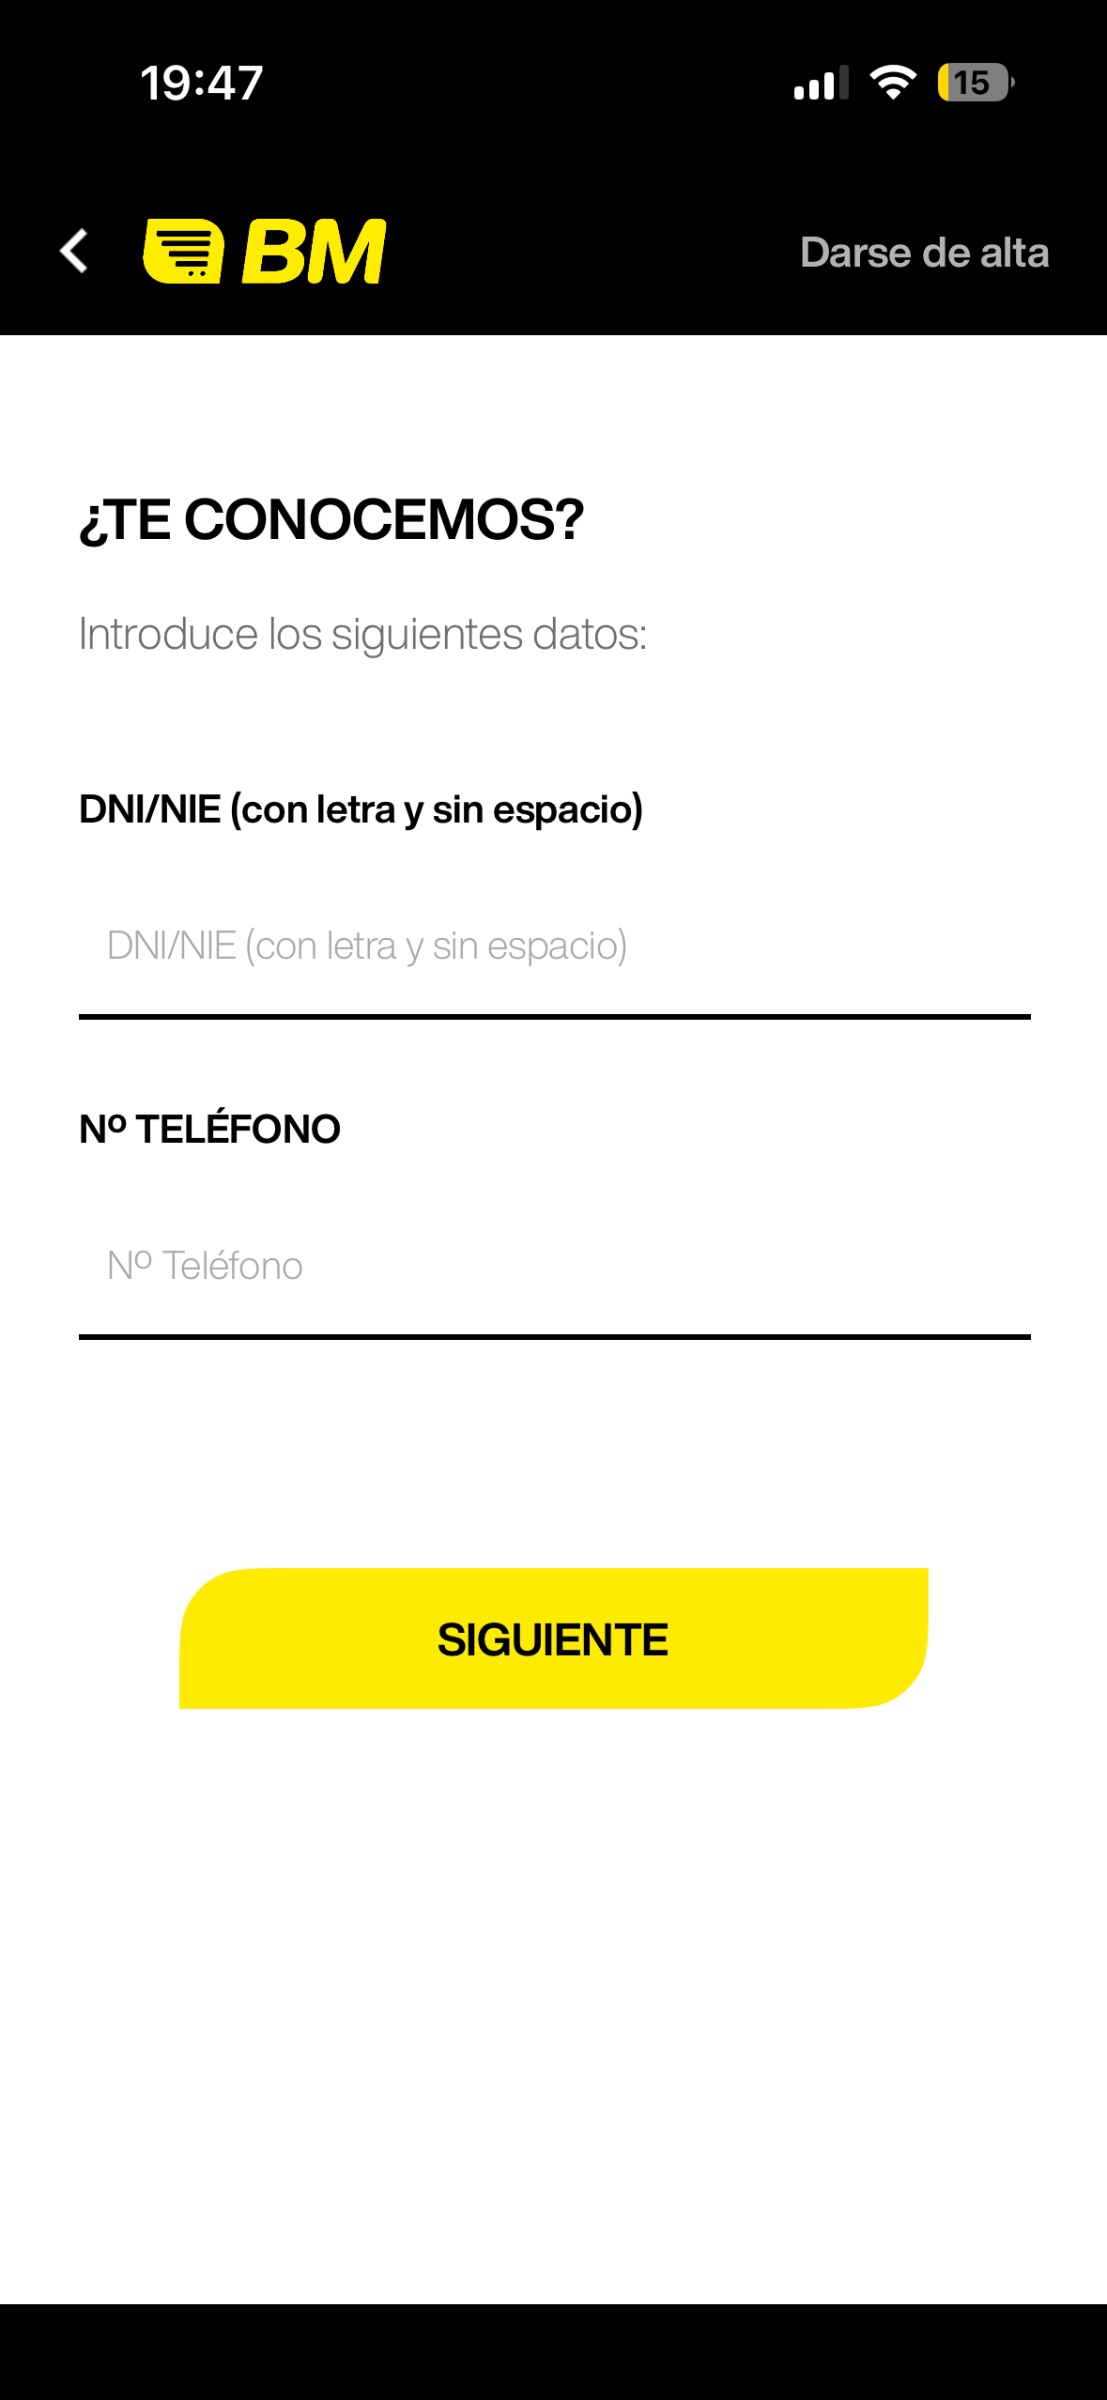
Lo primero que la app pide al nuevo usuario es su DNI. No hay mensaje de bienvenida, no hay explicación del sistema de ahorro, no hay tono de marca. El proceso prioriza la entrada de datos sobre la experiencia del cliente. Además, el sistema no permite registrarse con un solo apellido, lo que bloquea a usuarios extranjeros o con nombre no estándar. La primera interacción digital con BM contradice la cercanía que la marca transmite en tienda.
Eroski
Programa Eroski Club con nivel gratuito y nivel Oro de pago (4,99€/mes, entre 4% y 6% de descuento en todo). Ha comunicado 435 millones de euros transferidos a clientes en 2025. Saldo personalizado visible en ticket y app. Narrativa agresiva de ahorro desplegada en cada touchpoint. El cliente de Eroski sabe que ahorra porque Eroski se lo repite constantemente.
Carrefour
ChequeAhorro bimensual basado en acumulación de porcentaje de compra. Lógica similar a Cuenta BM, pero con ecosistema de niveles (Club gratuito, ClubPASS de pago con 1% adicional), porcentajes variables según canal (supermercado, gasolinera, partners online) y caducidad del cheque a tres meses. Comunicación agresiva en todos los canales. El cliente percibe ahorro aunque el mecanismo sea más complejo.
Mercadona
Renunció a cualquier programa de fidelización en 2020. Su filosofía es que el precio bajo ya es la propuesta de valor; no necesita tarjeta ni puntos porque su posicionamiento ya es precio bajo percibido. El modelo funciona: es la cadena que más retiene el gasto de sus consumidores en Europa.
- Incorporar la mención verbal del ahorro al protocolo de caja: "hoy has ahorrado X euros con tu Cuenta BM" o "llevas X euros acumulados para el día 24". Información que el sistema ya tiene; solo falta la instrucción de verbalizarla.
- Rediseñar el ticket de compra como pieza editorial: saldo Cuenta BM destacado con tipografía mayor, destacar producto local entre los productos comprados, unificar visualmente las dos mecánicas de recompensa. Es el único soporte de marca que el cliente se lleva a casa.
- Convertir la notificación del día 24 de transaccional a editorial: "Tienes 23,60€ en tu Cuenta BM. Esta semana en tu tienda: txuleta de vaca vieja, merluza de pincho y pan de masa madre." Vincular saldo con producto fresco estacional.
- Cuantificar y comunicar el ahorro anual del cliente: "En 2025 ahorraste 342€ con tu Cuenta BM." Una frase que convierte la percepción de "BM es caro" en evidencia de lo contrario.
- Crear un camino de conversión para clientes sin cuenta: el ticket ya dice cuánto habrían ahorrado; añadir un QR junto a esa línea para alta inmediata. Posibilidad de escanear el ticket después de la compra para vincular retroactivamente.
- Enviar una notificación post-compra desde la app: resumen del ahorro generado, saldo acumulado, sugerencia de producto para la próxima visita. Cerrar el ciclo de la compra con un mensaje que refuerce la relación.
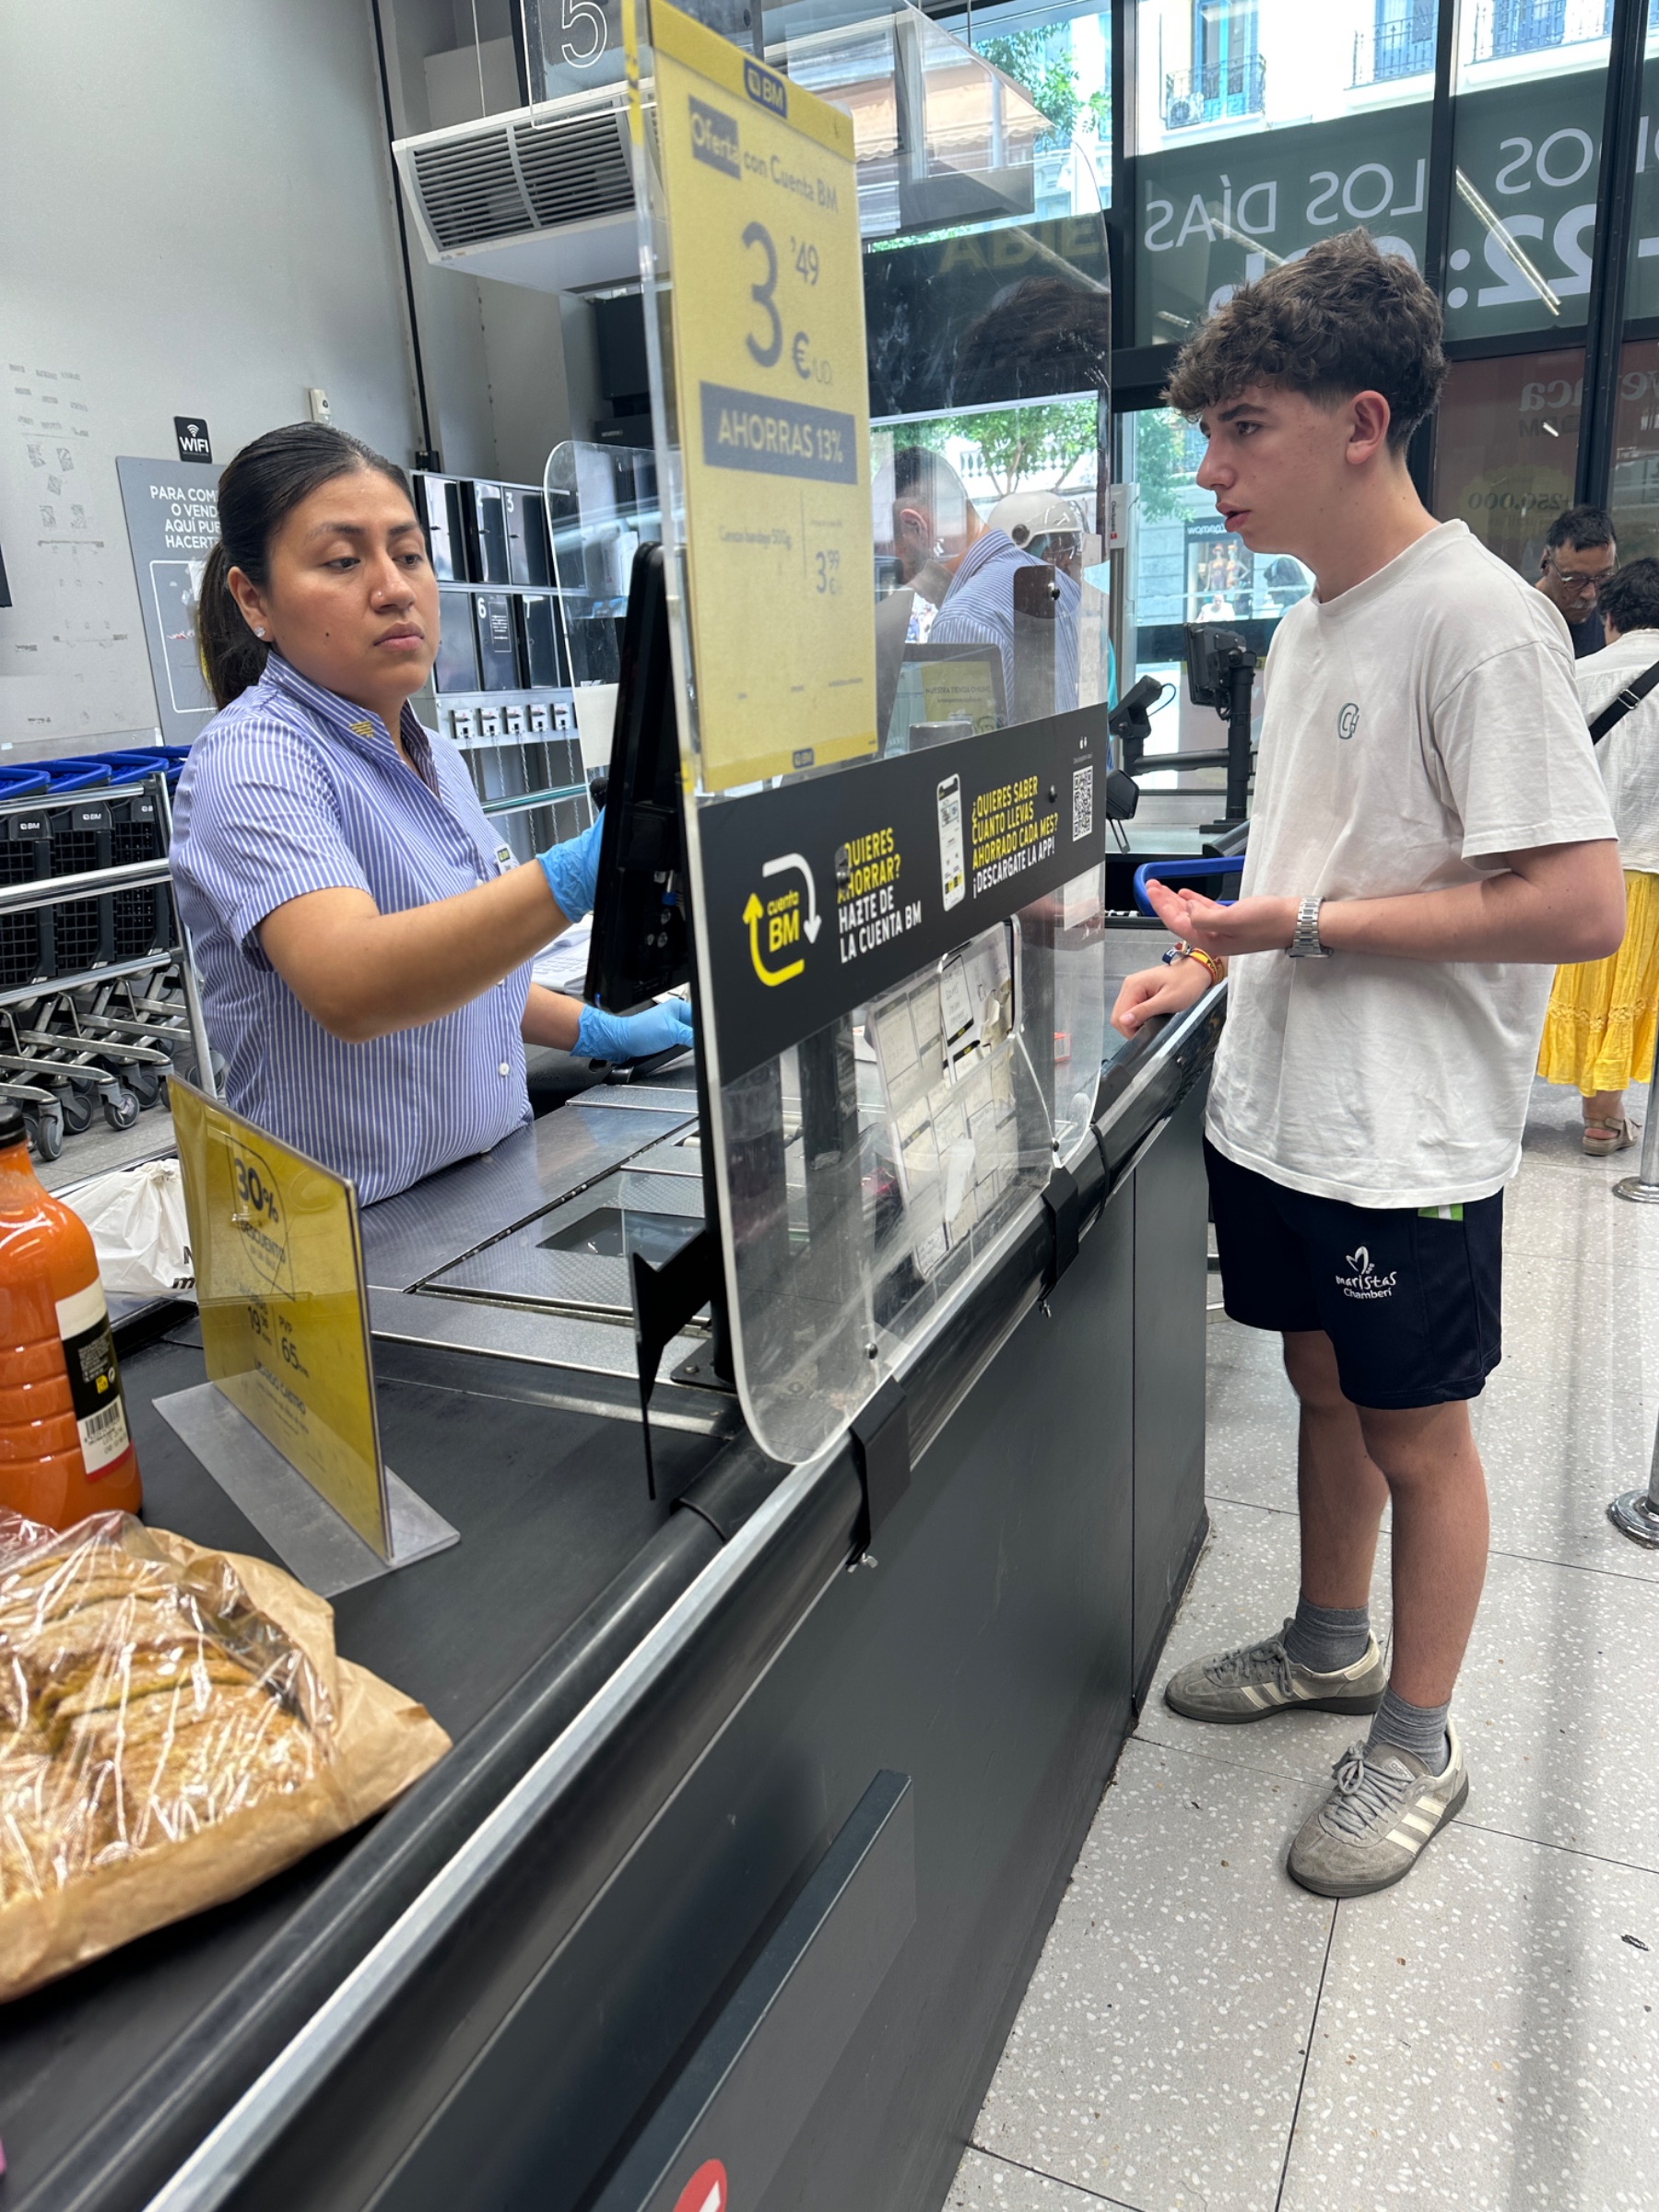
En las visitas a tienda, dos momentos destacan. El cajero siempre pregunta si tienes Cuenta BM, lo que demuestra que la instrucción existe y se cumple de forma consistente. Pero cuando la respuesta es no, no hay continuación: se activa el terminal y se sigue adelante. La pregunta funciona como filtro, no como conversión.
En el autopago, el nombre del cliente aparece en pantalla al identificarse. Es un detalle personal que contrasta con la frialdad del resto de la experiencia digital en este touchpoint.
- La brecha entre mecánica y comunicación es el hallazgo central: sistema de fidelización técnicamente superior al sector con comunicación prácticamente inexistente en el momento de pago.
- El ticket ya sabe cuánto habría ahorrado el cliente sin cuenta. Convertir ese dato en un camino de conversión es la oportunidad más inmediata y de menor coste.
- La percepción de "BM es caro" se puede desactivar con datos que ya existen en el sistema. Cada compra sin mención de ahorro es una oportunidad perdida.
- El día 24 es un rito de fidelización implícito que podría convertirse en el momento de marca mensual más potente de la relación con el cliente.