El Corte Inglés · Alimentación
«La garantía de El Corte Inglés en la cesta de la compra.»
División de alimentación de ECI, en plena reconfiguración: estiramiento hacia premium (Sánchez Romero, Club del Gourmet, Supermercados ECI a pie de calle) y hacia conveniencia (Stop&Go × Repsol), mientras Supercor e Hipercor pierden territorio. ~1.000 puntos de venta, 2.951 M€ (24 % del grupo).
Una arquitectura de alimentación en plena reconfiguración.
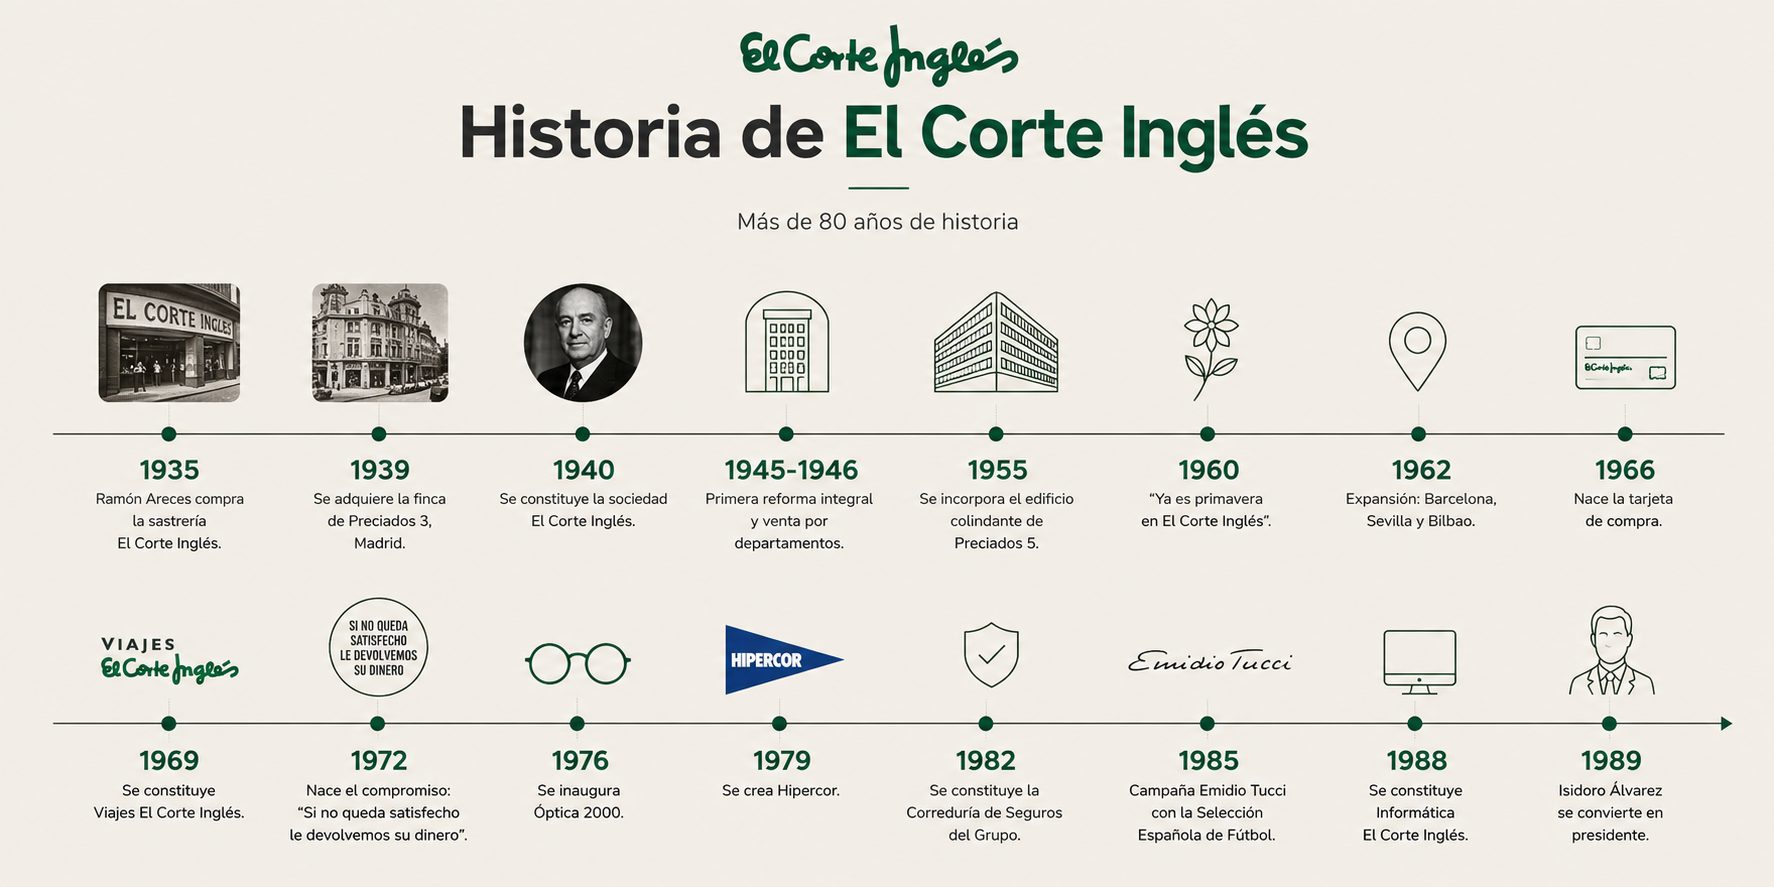
De Sánchez Romero (1954) a la integración de supermercados en ECI (1969), Hipercor (1995), Supercor (2000), Stop&Go (2013), la venta de Supercor a Carrefour (2023) y la apertura del primer Supermercado ECI a pie de calle. El medio se vacía, los extremos crecen.
La polarización como estrategia: arriba premium, abajo conveniencia, el medio se vacía.
«El Corte Inglés vuelve a ponerse a la cabeza de la alimentación, con un crecimiento del 6,1 % en superficie comparable, más del triple que la media del sector.» — Roberto Gómez, Director General de Alimentación, Hostelería y Club del Gourmet.
ECI no compite como un operador de alimentación tradicional, sino como un ecosistema multiformato apalancado en una marca madre con un equity excepcional. La estrategia consiste en estirarse hacia los dos extremos del mercado (premium experiencial y conveniencia 24h) mientras desplaza progresivamente las enseñas que pierden territorio en el medio.
Pilares
Target
Valores declarados
- Confianza
- Garantía
- Calidad
- Servicio
- Curación
- Experiencia
- Tradición
- Innovación
Una arquitectura de seis formatos en tres niveles de posicionamiento.
ECI opera el ecosistema de alimentación más complejo de España. La marca madre se proyecta en seis enseñas que cubren tres niveles de posicionamiento — premium, medio y conveniencia. El medio (Supercor, Hipercor) pierde protagonismo en favor de los dos extremos.
- Sánchez Romero — ultra-premium experiencial. 10 tiendas (Madrid). Estable.
- Club del Gourmet + Barra — premium gastronómico. ~30 corners en centros ECI. En renovación (▲).
- Supermercados ECI a pie de calle — premium con marca madre. 10 y creciendo (▲).
- Supermercados ECI en centros — premium integrado. ~85. Renovación.
- Hipercor — gran superficie media. ~40. Declive estructural (▼).
- Supercor — proximidad media. 143 (post-venta a Carrefour). Pierde territorio (▼).
- Stop&Go — conveniencia 24h. 711+ (objetivo 1.000). Crecimiento explosivo (▲).
Un tono institucional que ampara, pero con poca voz propia por formato.
El tono de voz de ECI en alimentación es heredado del grupo: institucional, fiable, atemporal. La marca madre transmite confianza y garantía, pero por debajo cada formato modula esa voz de manera muy desigual.
Sánchez Romero ha construido una voz propia, premium y gastronómica (cata, showcooking, blog AlmaGourmet). Club del Gourmet sigue esa misma línea. En cambio Supercor y Stop&Go apenas tienen comunicación propia — el primero es exclusivamente promocional, el segundo es prácticamente invisible como marca y depende del entorno Repsol.
Tabla de canales
| Canal | Descripción | Clasificación |
|---|---|---|
| Web | Canalizado por elcorteingles.es. Tono institucional, foco en disponibilidad y servicio. | Funcional · Garantía |
| RRSS premium | Sánchez Romero y Club del Gourmet — gastronómico, editorial, eventos y catas. Voz propia diferenciada. | Aspiracional · Gourmet |
| RRSS media | Supercor e Hipercor — promocional, folleto, ofertas semanales. Sin storytelling. | Funcional · Transaccional |
| Tienda premium | Sánchez Romero — atención experta, narrativa de producto, teatralización. | Experiencial · Premium |
| Tienda media/conveniencia | Supercor y Stop&Go — servicio funcional, sin discurso de marca propia. | Funcional · Transaccional |
Una marca madre icónica que sostiene un sistema desigual.
Marca madre. El logo triangular verde de El Corte Inglés es probablemente el más reconocido del retail español. Transmite confianza, tradición y garantía. Es el activo visual más valioso del ecosistema.
Sánchez Romero. Tipografía con serif, paleta oscura, estética clásica y sofisticada. El concepto «Premium 360» extiende la identidad al diseño de tiendas (Touza Arquitectos), iluminación teatral y materiales nobles. Único formato donde el espacio retail es en sí mismo un activo de marca.
Club del Gourmet. Identidad integrada en el universo visual de ECI con tratamiento premium — tipografía elegante, fondos oscuros, fotografía de producto en claroscuro.
Supercor y Stop&Go. Tipografía sans-serif en minúsculas, verde genérico. Sin personalidad propia ni activos visuales diferenciadores. El branding de Stop&Go queda subordinado al entorno Repsol.
La identidad visual es desigual por formato. Las premium (Sánchez Romero, Club del Gourmet) han construido lenguaje propio; las medias y de conveniencia viven exclusivamente del aval verde de la marca madre, lo que las hace prescindibles si el grupo decide consolidar.
Productos y servicios.
La división de alimentación combina un surtido amplio y profundo con una densidad de activación muy desigual por formato. Sánchez Romero ofrece 20.000 referencias curadas con secciones teatralizadas y servicios como personal shopper, aparcacoches o chef a domicilio (Le Cordon Bleu).
Supercor opera un surtido amplio de MDF y MDD sin innovación atribuible a la enseña. Stop&Go se apoya en un catálogo de 35.000 referencias adaptado al tamaño de cada tienda, con comida preparada y cafetería Boca2.
Aspectos diferenciales
- Sánchez Romero — «Premium 360»: secciones teatralizadas, expertos en mostrador, El Palco (zona VIP), Cookidea (showcooking), cajas regalo gourmet, robot asistente «Romerito».
- Club del Gourmet + Barra: corners gourmet renovados con propuesta de degustación in-situ (Zaragoza, Valencia).
- Supermercados ECI a pie de calle: formato premium con marca madre directa, frescos, bodega selecta y platos preparados.
- Marcas propias del grupo (ECI, Selection, Aliada, Bio, Special Line, Veckia, CasActual) presentes transversalmente.
Canales y retail.
~1.000 puntos de venta de alimentación entre todos los formatos. Ventas de alimentación: 2.951 M€ (24,16 % del grupo). La estrategia prioriza crecimiento en los dos extremos (premium y conveniencia) mientras se reduce el medio.
Mercados clave
- Premium concentrado en Madrid (Sánchez Romero) y centros urbanos clave (Barcelona, Valencia, Zaragoza para Club del Gourmet).
- Cobertura nacional vía Supercor, Hipercor y Supermercados ECI en centros.
- Stop&Go en estaciones Repsol en toda España (3.000+ estaciones potenciales).
Logística
Central de compras del grupo ECI para todo el ecosistema (35.000+ referencias). Integración con app Waylet (8 M usuarios) y Tarjeta El Corte Inglés.
Plan estratégico 2025-2030 con inversión de 3.000 M€ a nivel grupo. E-commerce centralizado en elcorteingles.es.
Un consumidor que confía en la marca madre y elige el formato según la ocasión.
Perfil
- Premium
- Familias de alto poder adquisitivo, foodies, turistas de lujo. 35-70 años. Buscan experiencia gastronómica y curación experta.
- Medio
- Familias urbanas tradicionales fidelizadas a la marca madre ECI. 40-70 años. Confianza en la enseña más que en el formato.
- Conveniencia
- Conductores, viajeros, compra de impulso. 25-55 años, NSE transversal. Driver — ubicación e inmediatez.
- Vínculo común
- La confianza es transversal y trasciende la enseña. El cliente fiel del grupo acepta la propuesta de alimentación aunque la enseña concreta sea desconocida.
Journey
- Descubrimiento / 1ª compra
Reconocimiento de la marca madre ECI. Confianza heredada de los grandes almacenes.
- Fidelización
Tarjeta El Corte Inglés transversal a todos los formatos. La fidelización es al grupo, no a la enseña concreta.
La brecha entre promesa y percepción.
| Dimensión | La marca dice | El consumidor percibe | Gap |
|---|---|---|---|
| Premium experiencial (Sánchez Romero) | Experiencia gastronómica excepcional. | Cumple — la experiencia justifica el sobreprecio. | Bajo |
| Premium con marca madre (Supermercados ECI calle) | Calidad premium con la garantía del grupo. | Bien recibido en los nuevos enclaves. | Bajo – Medio |
| Medio (Supercor) | «Buenos precios con la garantía ECI». | 2ª cadena más cara de España sin propuesta premium que la justifique. | Alto |
| Gourmet integrado (Club del Gourmet) | Lo mejor para paladares exigentes. | Funciona como espacio de descubrimiento; la Barra refuerza. | Bajo |
| Conveniencia (Stop&Go) | Conveniencia de calidad en gasolinera. | Mejor que una tienda convencional, pero la marca es irrelevante — el driver es la ubicación. | Medio |
Seis aprendizajes para BM.
- Una marca sin identidad propia es prescindible, y su propio grupo lo entiende. Supercor opera 25 años sin construir equity propio y el grupo lo reconoce al desplazarlo en favor de «Supermercados El Corte Inglés» a pie de calle. Toda enseña de retail necesita construir significado propio, aunque nazca bajo paraguas de marca madre.
- Precio alto sin narrativa premium destruye la marca. Supercor es la 2ª cadena más cara de España pero no comunica ni ejecuta premium. Sánchez Romero es la más cara y funciona porque la propuesta lo justifica. La diferencia no es el precio, es si el consumidor percibe que tiene sentido pagarlo.
- El estiramiento de marca tiene un límite físico. Cuando «Supercor» cubre un supermercado de 1.500 m² y una tienda de gasolinera de 40 m², las ocasiones, los targets y las propuestas dejan de tener nada en común y la marca se vacía de significado.
- Sánchez Romero demuestra que el premium en alimentación funciona en España. Con 10 tiendas, concepto artesanal adaptado a cada barrio, servicios extraordinarios y surtido curado, prueba que hay un segmento dispuesto a pagar bastante más por una experiencia genuinamente diferenciada.
- Las alianzas cross-sector crean ventajas inreplicables. Stop&Go × Repsol combina surtido y ubicaciones que ninguno de los dos socios podría aportar en solitario, y ha generado la mayor red de conveniencia en gasolineras de España.
- La reorganización silenciosa es una señal que el mercado lee. La venta de tiendas, la reconversión de Sotogrande y el desplazamiento de Supercor por Supermercados ECI transmiten un mensaje al consumidor y al empleado. Cuando no hay una narrativa clara que acompañe la reestructuración, el silencio lo llena la especulación.
- Memorias ECI 2023-2025 y plan estratégico 2025-2030 (3.000 M€)
- OCU — Índices de precio supermercados España 2024-2025
- Alianza Stop&Go × Repsol — Renovación 2030 (objetivo 1.000 tiendas)