Lupa
«Tus Vecinos de Confianza.»
Cadena cántabra (Semark AC Group) de proximidad extrema en el norte de España. Capilaridad inreplicable construida pueblo a pueblo, sin adquisiciones, sin franquicia y sin e-commerce visible. 230+ tiendas, 1.207 M€ (+8,3 %), 2 de cada 3 compradores la visitan al año en sus regiones core.
De la primera tienda en Santander al líder regional del norte por capilaridad.
Fundada en 1982 por José Antonio Vega Berisa en Cantabria. Tras casi tres décadas de crecimiento orgánico comarcal, salta a Castilla y León en 2010 y supera los 1.000 M€ en 2023. En 2025, 230+ tiendas, líder en superficie en Cantabria y Valladolid, y entrada activa en Ávila y Asturias.
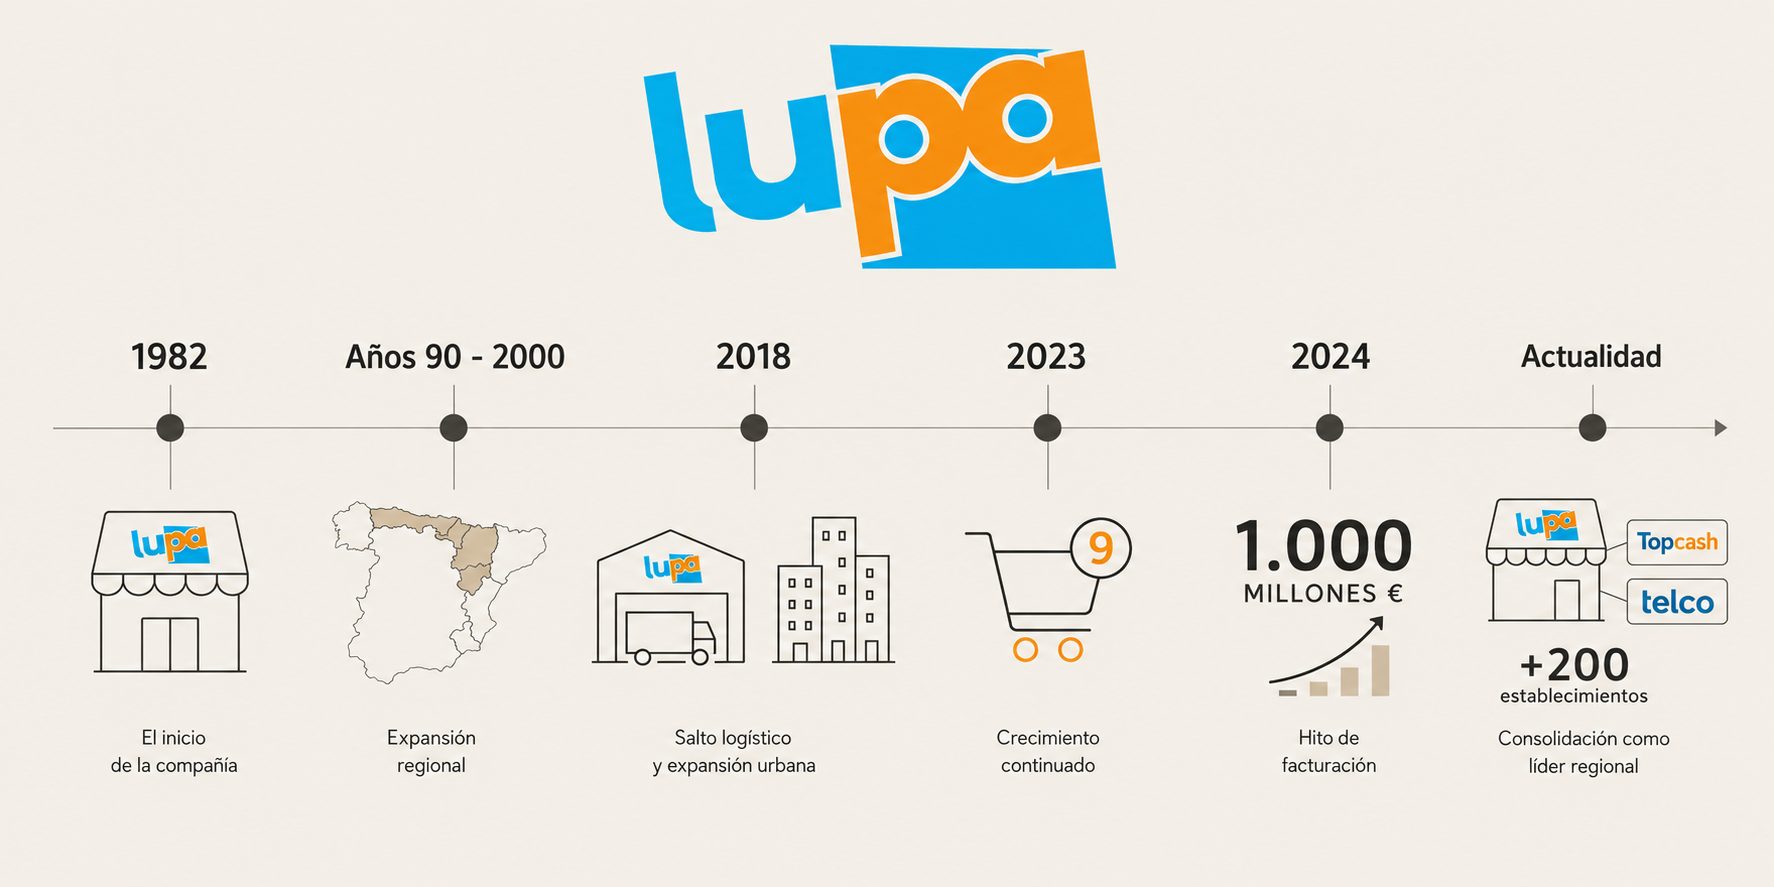
La capilaridad como ventaja competitiva inreplicable.
«Somos una empresa humana, cercana, de aquí, de confianza.» — Web corporativa Lupa.
Lupa no compite como un operador convencional. Su fortaleza está en una red densa de proximidad construida pueblo a pueblo, sin adquisiciones, sin franquicia, sin presencia en grandes ciudades y sin e-commerce visible. El crecimiento orgánico puro, tienda a tienda, en zonas donde otros operadores no llegan o se han ido, es a la vez su modelo de negocio y su posicionamiento de marca.
Pilares
Target
Valores declarados
- Confianza
- Proximidad
- Cercanía
- Frescos
- Variedad
- Humildad
- Comunidad
- Producto local
Una marca monolítica con MDD compartida vía Euromadi.
Lupa opera con una arquitectura simple: la marca matriz cubre la red retail principal, Tífer funciona como marca secundaria y Top Cash atiende el canal mayorista (cash & carry). Las marcas propias no son de Lupa sino de Euromadi, compartidas con otros asociados como Gadis o Condis. Acceso a un surtido MDD competitivo sin inversión en desarrollo propio, pero limita la diferenciación en el lineal.
- Alteza — alimentación general.
- Selex — alimentación, gama complementaria.
- Crowe — droguería y limpieza.
- Tandy — cuidado personal.
- Deleitum — gama gourmet / selección.
Un tono directo y sin pretensiones, coherente con la promesa de vecindad.
El tono de voz de Lupa es directo, sencillo y sin pretensiones. «Somos tus vecinos» articula la promesa: no hay storytelling elaborado ni narrativa aspiracional. El tono es coherente con el público objetivo (familias de pueblo y ciudad media del norte) y con la personalidad de marca, basada en humildad y cercanía.
La consistencia es alta dentro de su territorio. La experiencia en tienda (frescos, variedad de marcas, atención del personal) se alinea con la comunicación («Tus Vecinos de Confianza») sin gaps importantes entre promesa y ejecución.
Tabla de canales
| Canal | Descripción | Clasificación |
|---|---|---|
| Web | Funcional, informativo, sin storytelling de marca. Sin e-commerce visible. | Funcional · Transaccional |
| RRSS | Sorteos, promociones, aperturas y campañas hiperlocales como «Vecinos con Lupa». | Informal · Comunitario |
| Publicidad regional | Presencia constante en medios de Cantabria y CYL. Sin alcance nacional. | Funcional · Territorial |
| Tienda | Atención de mostrador en frescos, ambiente de proximidad. | Experiencial · Cercano |
Una identidad funcional, no aspiracional.
Logo. Logotipo verde con tipografía sans-serif bold. Diseño funcional, sin pretensiones de sofisticación. Reconocible en su territorio.
Sistema cromático. Verde dominante asociado a frescura, naturaleza y confianza. No es un color único en el sector (Mercadona, Ahorramas), pero en su territorio es claramente identificable.
Espacio retail. Funcional y directo. Fachada verde con señalización clara. Interior limpio, bien iluminado, con secciones de frescos como punto focal. Las nuevas tiendas incorporan criterios ecoeficientes. El estándar es correcto y consistente, sin el grado de elaboración de modelos como «contigo» de Eroski o las tiendas reformadas de Ametller.
La identidad visual no construye equity más allá de su función. Si Lupa quisiera expandirse a nuevas regiones o competir por un consumidor más joven y urbano, necesitaría una evolución de marca. En su territorio actual, la funcionalidad le ha bastado para crecer al 8 % anual.
Productos y servicios.
Lupa opera un surtido amplio con equilibrio entre marca de fabricante y marca propia (Euromadi). La apuesta clara por las marcas de fabricante líderes es su principal diferencial frente a operadores de surtido corto. Los frescos atendidos son el core declarado de la propuesta.
Aspectos diferenciales
- Top Cash (cash & carry): ~10 centros mayoristas para hostelería y detallistas, creciendo a doble dígito. Negocio complementario que aprovecha la infraestructura logística existente.
- Programa Canastilla Bebé: lote de productos para recién nacidos en sus provincias, con colaboraciones locales. Marketing hiperlocal que genera vinculación a largo plazo.
- Club Lupa: tarjeta de fidelización con descuentos y vales. App propia.
- Tiendas ecoeficientes con criterios de reducción de CO₂ y optimización energética en las nuevas aperturas.
Canales y retail.
~230 tiendas Lupa + ~10 Top Cash. Superficie comercial total superior a 200.000 m² (más de la mitad fuera de Cantabria). Tiendas propias al 100 %, sin franquicia.
Mercados clave
- Cantabria — mercado de origen, 93 tiendas, saturado.
- Castilla y León (Burgos, Palencia, Valladolid, León, Soria, Segovia, Salamanca, Zamora, Ávila) — en plena expansión.
- La Rioja — ~20 tiendas, segunda posición.
- Asturias — entrada reciente.
Logística
2 centros propios: Orejo (Cantabria, 40 M€) y Palencia. La proximidad logística determina la zona de expansión — solo abren donde pueden abastecer eficientemente.
Central de compras Euromadi Ibérica (primera de España por volumen) → EMD (primera de Europa). Sin e-commerce visible.
Un consumidor que va a Lupa por proximidad y se queda por las marcas.
Perfil
- Edad
- 35-65 años, clase media y trabajadora.
- Hábitat
- Ciudades pequeñas y medianas del norte.
- Driver
- Funcional — el supermercado completo más cerca, con frescos buenos y marcas de siempre.
- Patrón de compra
- Cesta pequeña, alta frecuencia. Ticket medio bajo, penetración del 65 %.
- Fidelidad
- Estable por inercia y por ausencia de competencia equivalente en pueblos. Confianza con el personal de tienda.
Journey
- Descubrimiento / 1ª compra
Proximidad geográfica. Es la tienda que está cerca, especialmente en pueblos donde no hay alternativa de supermercado moderno.
- Fidelización
Variedad de marcas de fabricante, calidad de mostrador atendido y confianza con el personal. Lealtad estable por inercia.
La brecha entre promesa y percepción.
| Dimensión | La marca dice | El consumidor percibe | Gap |
|---|---|---|---|
| Proximidad | «Tus Vecinos de Confianza». | Confirmado — la capilaridad es real y diferencial. | Bajo |
| Frescos | «Nos diferencia la calidad de nuestros frescos». | Bien valorados, especialmente carnicería y charcutería. | Bajo |
| Precio | Precios competitivos vía Euromadi. | Margen bruto alto sugiere precios por encima de Mercadona y Lidl. Ticket medio bajo. | Medio |
| Modernidad | Tiendas ecoeficientes, app Club Lupa. | Correcto pero sin diferenciación. Sin e-commerce. Digital limitado. | Medio – Alto |
| Marca propia | «Altísima calidad al mejor precio». | MDD de Euromadi — correctas pero sin personalidad propia ni equity diferencial. | Medio |
Seis aprendizajes para BM.
- El crecimiento orgánico puro sigue siendo posible en España. Lupa ha duplicado su facturación en cinco años abriendo tienda a tienda, sin comprar competidores ni franquiciar. La paciencia empresarial y la disciplina operativa pueden generar un crecimiento espectacular si se identifica el nicho correcto.
- La capilaridad extrema es una ventaja competitiva inreplicable a corto plazo. 93 tiendas en Cantabria para 580.000 habitantes construyen una densidad de red que no se levanta en un año — se construye en cuarenta. La densidad es, en sí misma, una barrera de entrada.
- La marca de fabricante es un diferencial real en contextos donde domina la MDD. En un mercado donde Mercadona reduce la MDF al mínimo y Lidl opera con surtido corto, el consumidor que quiere sus marcas de siempre tiene que ir a Lupa, especialmente en entornos rurales con menos alternativas.
- El fundador invisible construye una mística particular. José Antonio Vega Berisa no aparece en fotos, no da entrevistas, no asiste a inauguraciones. La empresa habla por sus tiendas. La discreción del líder transmite seriedad, humildad y foco — no todas las marcas necesitan un CEO mediático.
- El cash & carry como negocio complementario que escala sobre la misma infraestructura. Top Cash crece a doble dígito apoyándose en la red logística ya instalada. La infraestructura creada para un negocio puede alimentar otro con coste marginal bajo.
- La tensión crecimiento-rentabilidad es el riesgo real. El margen bruto es alto (25-26 %) pero el operativo cae (1,6 % frente al 2,3 % del año anterior). El modelo conservador puede absorberlo, pero la sostenibilidad del ritmo de aperturas a medio plazo es la pregunta estratégica abierta.
- Memorias e informes Semark AC Group / Lupa 2020-2025
- Kantar Worldpanel — Cuota de mercado Cantabria y Castilla y León 2024-2025
- Central de compras Euromadi Ibérica